中国家用制冷电器具制造三巨头 格力、海尔、美的的产业格局与竞争态势
一、行业概览:中国家用制冷电器具制造的全球地位
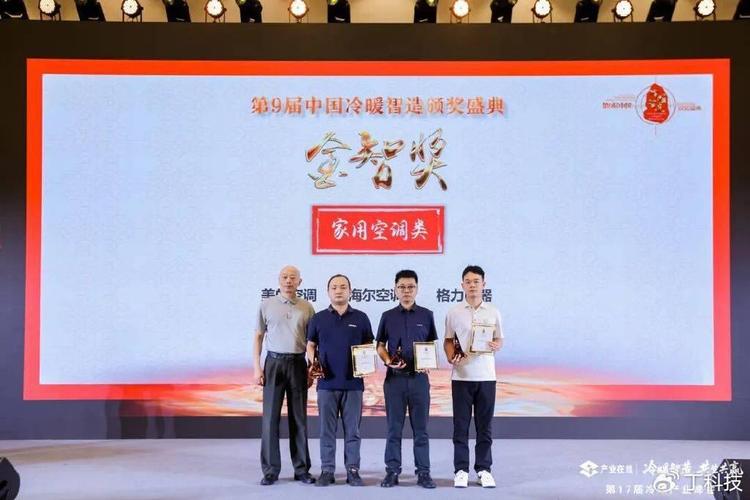
家用制冷电器具制造涵盖家用空调、冰箱、冷柜等产品的研发与生产,是中国家电工业的核心板块。经过数十年发展,中国已成为全球最大的家用制冷设备制造基地和消费市场。在这一格局中,珠海格力电器股份有限公司、青岛海尔空调器有限总公司(海尔智家旗下核心企业)和广东美的制冷设备有限公司(美的集团旗下核心企业)构成了行业的第一梯队,三者在国内空调市场合计占据超过七成的份额,在全球市场亦具有重要影响力,共同塑造了中国家用制冷电器具制造业的竞争版图。
二、珠海格力电器:专业化路线与核心技术壁垒
珠海格力电器股份有限公司以空调制造起家,长期坚持专业化经营战略,在家用制冷电器具制造领域建立了深厚的垂直整合能力。格力最大的竞争优势在于核心零部件的自主可控——从压缩机(凌达)、电机(凯邦)到控制系统,格力构建了较为完整的产业链闭环,这使得其在成本控制和品质稳定性方面具备结构性优势。
在技术路线方面,格力强调自主研发,在变频技术、制冷剂替代(如R290环保冷媒)以及中央空调领域持续投入。其品牌定位偏向中高端,渠道体系以庞大的线下经销商网络为根基,并通过“格力董明珠店”等新零售模式进行转型尝试。不过,格力对空调单品类的过度依赖也构成风险敞口——当空调行业进入存量竞争阶段,多元化拓展(如冰洗、小家电、新能源)的成效仍在验证之中。
三、青岛海尔空调器:全球化布局与场景化生态
青岛海尔空调器有限总公司隶属于海尔智家,其突出特征是全球化运营和品牌矩阵的广度。海尔通过收购GE Appliances(美国)、Fisher & Paykel(新西兰)、Candy(意大利)等品牌,构建了覆盖多个区域市场和价格带的品牌组合,在海外家用制冷电器具市场形成了本地化制造与销售的完整体系。
在家用制冷领域,海尔的核心策略是从“卖产品”转向“卖场景”。依托智家体验云平台,海尔将空调、冰箱等制冷设备嵌入全屋智能和套系化销售逻辑中,强调互联互通和使用场景的整体解决方案。产品层面,海尔在自清洁空调、新风空调等细分品类上具有先发优势,冰箱领域则以高端品牌卡萨帝占据万元以上价格带的主导地位。这种“生态品牌”战略使其在竞争中形成了差异化壁垒,但也对组织协同和服务能力提出了更高要求。
四、广东美的制冷设备:规模效率与数字化驱动
广东美的制冷设备有限公司是美的集团制冷家电业务的核心载体,其竞争逻辑以规模效率和全品类覆盖见长。美的在空调、冰箱等制冷产品上采取“多品牌、全价位”策略,通过华凌等子品牌覆盖年轻化和性价比市场,主品牌则持续向中高端攀升。
制造端是美的的强项。美的持续推动智能制造和数字化转型,旗下多个工厂入选世界经济论坛“灯塔工厂”,在柔性生产、供应链协同和库存周转方面建立了效率优势。同时在研发上保持高投入强度,在压缩机技术(美芝)、变频控制等领域具备自主能力,形成了“规模—效率—研发”的正向循环。渠道方面,美的较早完成线上线下融合布局,电商渠道表现突出。其挑战在于如何在多品类扩张中维持品牌聚焦度,以及在全球市场提升自有品牌占比(目前ODM仍占相当比重)。
五、三家企业的竞合关系与产业影响
格力、海尔、美的三家企业虽然同处家用制冷电器具制造赛道,但战略路径差异明显:格力以专业化和技术纵深为核心,海尔以全球化和场景生态为特征,美的以规模效率和数字化制造为支点。这种差异化竞争在一定程度上避免了同质化价格战,推动行业整体向技术升级和品质提升方向发展。
三家企业在供应链层面也存在交集——压缩机、电机、芯片等核心部件的采购与自供关系复杂,既竞争又依存。从产业外部性来看,三家企业的竞争客观上加速了中国家用制冷电器具制造在变频普及、能效标准提升、环保制冷剂应用和智能制造等方面的进步,也使中国品牌在全球中高端市场的份额持续扩大。
六、展望:存量竞争下的转型方向
当前中国家用制冷电器具制造已进入存量更新为主的发展阶段,增量红利减弱。三家企业面临的共同课题包括:空调市场渗透率趋于饱和后的增长来源、海外市场从代工向自主品牌的转型、以及智能家居生态中制冷设备的角色重构。格力需要证明多元化能力,海尔需要深化全球协同效率,美的需要平衡规模与品牌溢价。三者能否在能效升级、绿色制冷技术、全屋智能和海外本地化等方向持续突破,将决定中国家用制冷电器具制造业下一个十年的全球竞争力。
如若转载,请注明出处:http://www.ctchengtong.com/product/12.html
更新时间:2026-10-26 16:45:11